Strategien
In the money (ITM) Covered Call
StrategienEin defensives Theta-Setup, bei dem der Zeitwert wichtiger ist als eine große Preisbewegung.
Beschreibung
Worauf es ankommt
Die Strategie nutzt 100 Aktien oder ETF-Anteile plus einen Short ITM Call. Der Hauptvorteil kommt aus dem extrinsischen Wert des Short Calls und nicht aus dem Jagen einer großen Richtungsbewegung.
Der Strike sollte unter der unteren Expected-Range-Grenze liegen, also unter Spot minus Expected Move. Die annualisierte Rendite sollte aus unserer Sicht mindestens 20 % betragen.
Für diesen Ansatz bevorzugen wir ein Underlying ohne Ex-Dividenden-Termin während der Optionslaufzeit. Bei ITM Short Calls mit wenig Restzeitwert kann ein anstehender Ex-Dividenden-Termin das Risiko einer vorzeitigen Ausübung erhöhen. Erfolgt das Assignment vor dem Ex-Tag, erhältst du die Dividende in der Regel nicht. Eine mögliche Dividende sollte deshalb nicht als sicherer Zusatzgewinn eingeplant werden.
Einen Live-Scan für Kandidaten kannst du in den OWS Tools durchführen.
Ein Nachteil ist die begrenzte Upside. Wenn der Basiswert stark steigt, nimmst du an dieser Zusatzbewegung kaum teil, weil der Short Call den Gewinn deckelt.
Bei einem deutlichen Kursverlust kannst du die Position je nach Plan rollen oder schließen. Verkaufst du die Aktien, muss auch der Short Call geschlossen oder gedeckt werden. Ein Stop im Basiswert allein schützt nicht vor einem anschließend ungedeckten Short Call.
Alternative: Poor Man's Covered Call
Statt 100 Aktien zu kaufen, kann man über einen langlaufenden Long Call das Recht auf 100 Aktien erwerben und darauf einen kürzeren Short Call verkaufen.
Typisch sind etwa 120 bis 180 DTE und ungefähr 70 bis 90 Delta für den Long Call. Dadurch wird die Variante kapitaleffizienter und lässt mehr Geld für andere Trades frei.
Beispiel: MSFT
ITM Covered Call: MSFT
- 100 Aktien, Basis 395,55 USD
- Short Call 370: 28 USD
- Spot 395,55 USD Spot bei 14 DTE und einem Expected Move von 20 USD.
- Strike Short Call bei 370 USD.
- Zeitwert 28,00 minus 25,55 = 2,45 USD je Aktie.
- Annualisiert Rund 17,4 % p.a. auf den Netto-Kapitaleinsatz von 367,55 USD je Aktie, mit 365 Kalendertagen gerechnet und vor Kosten. Damit liegt das Beispiel unter dem 20-%-Filter.
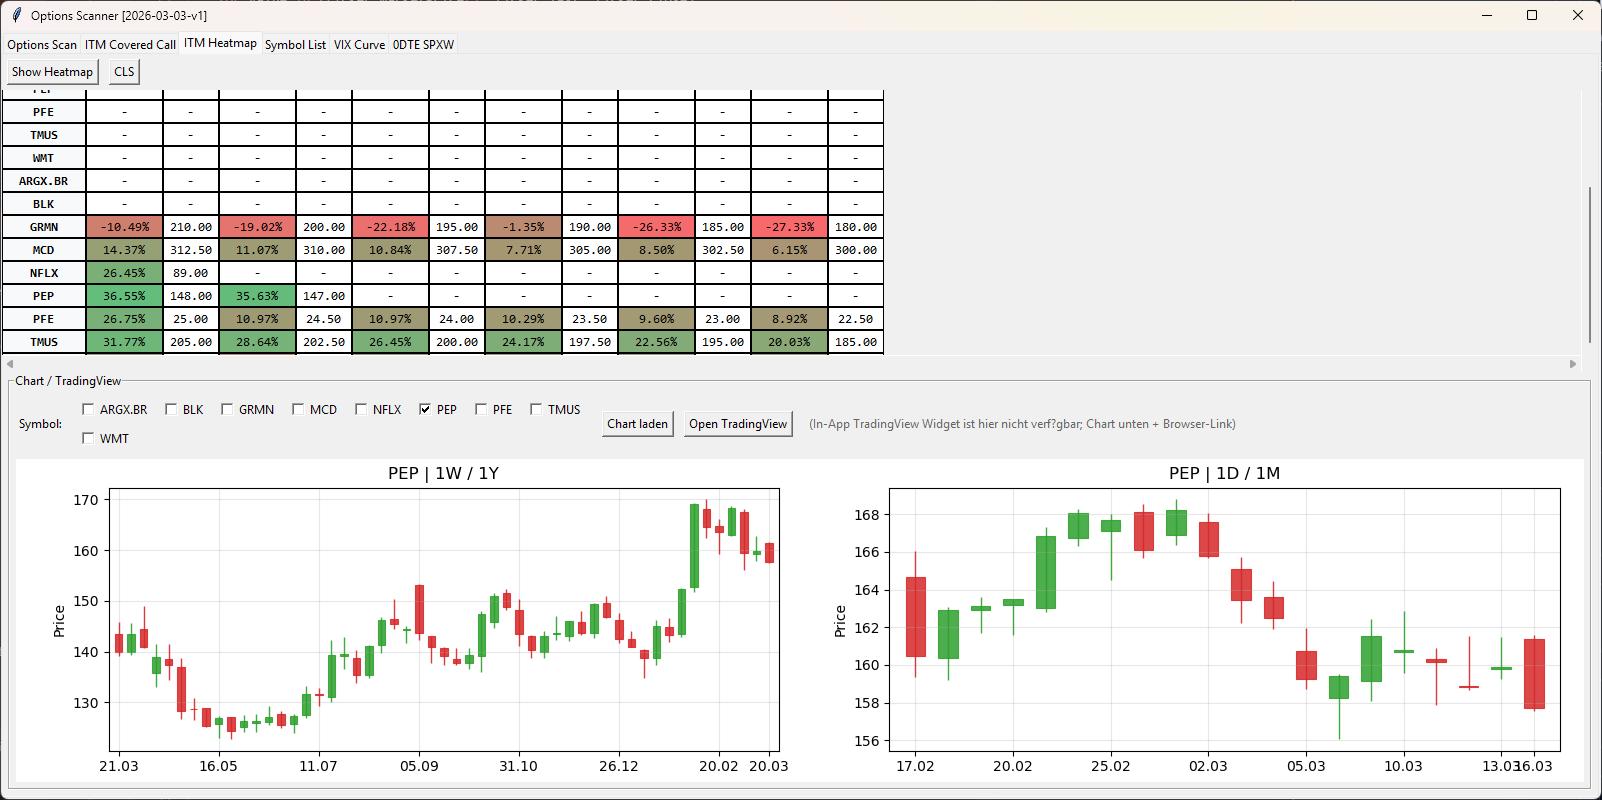
Ein Scan von geeigneten Aktien und ETFs kann mit dem OWS Tool durchgeführt werden. Mit der gelieferten Heatmap kann abgeschätzt werden, ob sich eine Position lohnt.
P/L-Diagramm
Schematisch zum Verfall
Die Unterseite bleibt aktienähnlich, nach oben ist der Gewinn ab dem Call-Strike gedeckelt.
ITM Covered Call: MSFT
- 100 Aktien, Basis 395,55 USD
- Short Call 370: 28 USD
Kurzfassung
Die wichtigsten Punkte
- These Theta und Zeitwertverfall sind die eigentliche Annahme.
- StrikeITM und unterhalb der unteren Expected-Range-Grenze.
- Rendite Mindestens 20 % p.a. als Filter.
- Alternative Poor Man's Covered Call mit langlaufendem Deep-ITM-Call statt 100 Aktien.
- Upside Starke Rallys lassen kaum zusätzliche Teilnahme.
- Wenn es fällt Rollen, verkaufen oder einen aktiven Stop von etwa 10 % nutzen.
- Scan Live-Scan über die OWS Tools.