Beschreibung
Wie der Bull Put Spread aufgebaut ist
Ein Bull Put Spread besteht aus einem verkauften Put und einem gekauften Put mit tieferem Strike, beide mit derselben Laufzeit. Weil der verkaufte Put teurer ist als der gekaufte Schutz-Put, entsteht ein Netto-Kredit direkt beim Einstieg.
Genau deshalb ist die Strategie bullisch: Optimal läuft der Trade, wenn der Markt oberhalb des Short-Put-Strikes bleibt. Dann verfallen beide Puts wertlos und der vereinnahmte Kredit bleibt komplett als Gewinn.
Fällt der Markt deutlich, begrenzt der Long Put den Schaden. Das macht den Bull Put Spread zu einer der saubersten Möglichkeiten, eine bullische Meinung mit definiertem Risiko umzusetzen.
In der Praxis werden Kreditspreads häufig mit circa 45 DTE eröffnet und aktiv gemanagt. Für den S&P 500 hat sich ein Fenster von 30 bis 45 DTE als sehr interessant gezeigt.
Der Bull Put Spread profitiert nicht nur von steigenden Kursen. Er verdient auch an Zeitwertverfall und oft an einer sinkenden impliziten Volatilität nach dem Einstieg. Genau diese Kombination macht saubere Credit Spreads auf breiten Indizes so attraktiv.
Bei amerikanisch ausübbaren Aktien- und ETF-Optionen kann der Short Put vorzeitig zugeteilt werden. SPX- und XSP-Optionen sind dagegen europäisch ausübbar und cash-settled. In beiden Fällen muss der Spread als gesamte Position überwacht werden, besonders nahe dem Verfall.
P/L-Diagramm
Oberhalb des Short-Put-Strikes bleibt der Maximalgewinn erhalten, zwischen den Strikes beginnt der Gewinn zu schmelzen, und unterhalb des Long-Puts ist der Maximalverlust erreicht.
Bull Put Spread
- Long Put 90
- Short Put 95
Backtest auf dem S&P 500
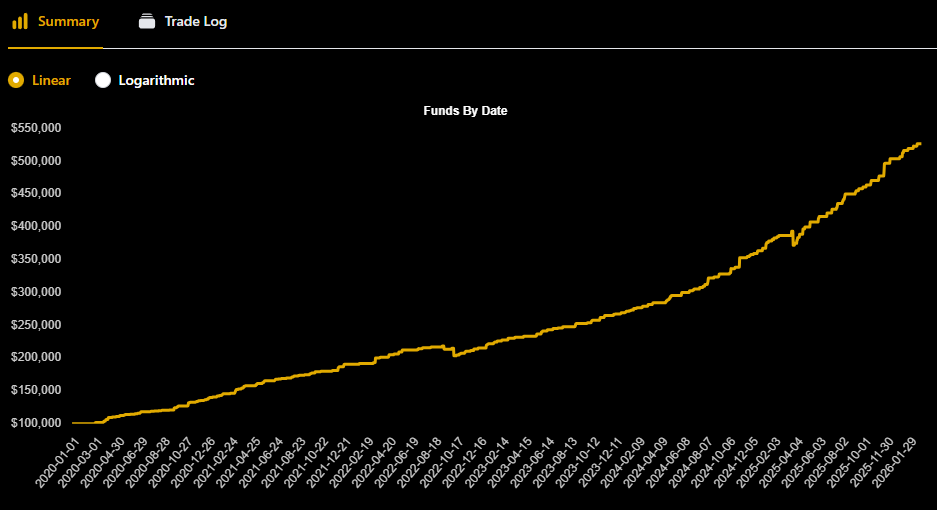
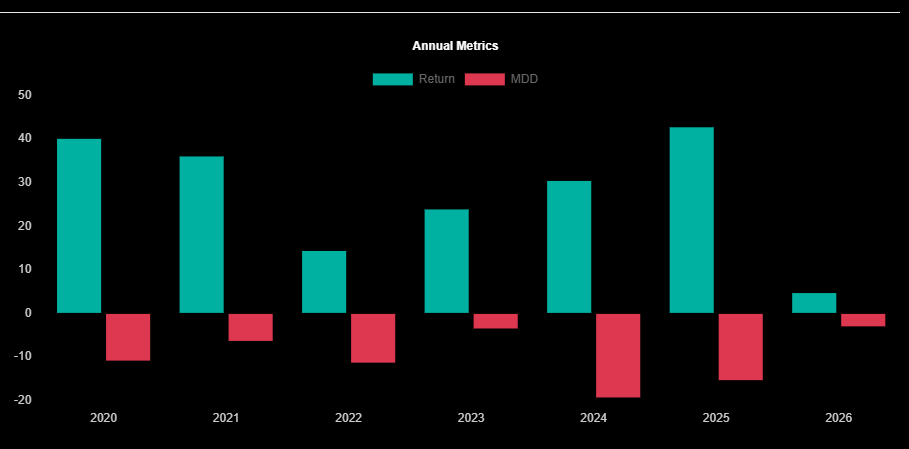
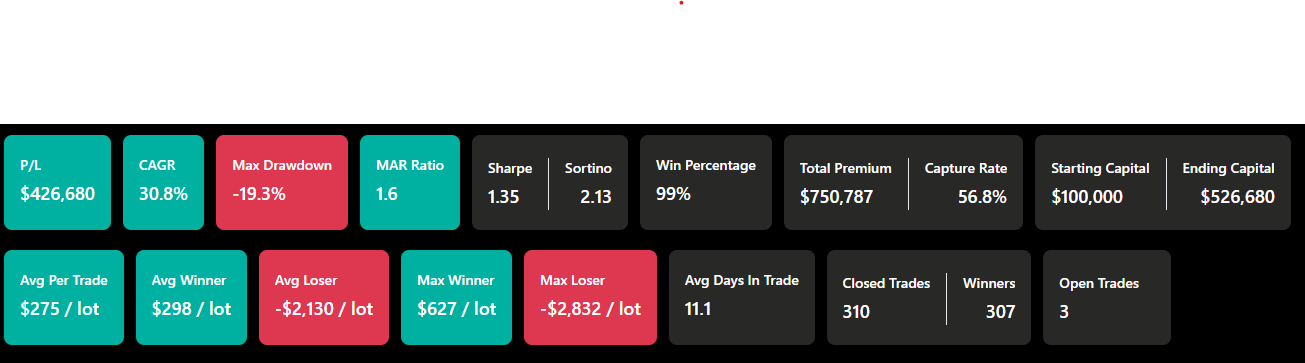
Die abgebildete Option-Omega-Auswertung zeigt einen historischen Test dieser Strategie auf dem S&P 500. In diesem Test war der Drawdown vergleichsweise niedrig; auch das Jahr 2022 endete im Plus. Das sind Ergebnisse des gewählten Testzeitraums und der konkreten Parameter, keine Aussage über künftige Renditen. Kosten, Slippage, Positionsgröße und veränderte Marktbedingungen können das Ergebnis deutlich beeinflussen.