Beschreibung
Worauf die Strategie tatsächlich setzt
Ein ITM Covered Call kombiniert 100 Aktien oder ETF-Anteile mit einem Call, der an einem Strike im Geld verkauft wird. Dadurch fließt sofort Prämie zu, während sich der Netto-Einstieg etwas reduziert.
Die eigentliche These ist keine aggressive bullische Sicht. Der Kern ist, dass der extrinsische Wert des Short Calls verfällt. In der Praxis ist der Trade daher vor allem ein Theta-Setup, bei dem der Zeitwert die Hauptarbeit übernimmt.
Für diese Variante wählen wir den ITM-Call-Strike unterhalb der unteren Grenze der Expected Range, also unter Spot minus Expected Move. Der Abstand ist ein Puffer, aber kein Schutz vor größeren Kursverlusten.
Die annualisierte Rendite sollte aus unserer Sicht mindestens 20 % betragen. Kandidaten kannst du mit einem Live-Scan in den Optionist.net OWS Tools finden.
Für diesen Ansatz bevorzugen wir ein Underlying ohne Ex-Dividenden-Termin während der Optionslaufzeit. Bei ITM Short Calls mit wenig Restzeitwert kann ein anstehender Ex-Dividenden-Termin das Risiko einer vorzeitigen Ausübung erhöhen. Erfolgt das Assignment vor dem Ex-Tag, erhältst du die Dividende in der Regel nicht. Eine mögliche Dividende sollte deshalb nicht als sicherer Zusatzgewinn eingeplant werden.
Einer der klaren Nachteile ist die fehlende echte Upside. Wenn der Basiswert stark steigt, partizipierst du an dieser zusätzlichen Bewegung nicht mehr sinnvoll, weil der Short Call den Gewinn nach oben deckelt.
Fällt die Aktie deutlich, kommen je nach Handelsplan ein Roll oder das Schließen der Position infrage. Wenn du die Aktien verkaufst, muss auch der Short Call geschlossen oder anderweitig gedeckt werden; sonst bleibt ein ungedeckter Short Call zurück. Ein Stop von etwa 10 % im Basiswert ist nur ein möglicher Ansatz, kein allgemeingültiger Standard und keine Garantie für den Ausführungskurs.
Alternative: Poor Man's Covered Call
Als kapitalärmere Alternative kann derselbe Grundgedanke auch über einen Poor Man's Covered Call umgesetzt werden. Statt zuerst 100 Aktien zu kaufen, erwirbst du über einen langlaufenden Long Call das Recht auf 100 Aktien des Underlyings und verkaufst darauf einen kürzer laufenden Call.
Üblich ist dabei ein Long Call mit etwa 120 bis 180 DTE und ungefähr 70 bis 90 Delta. Dadurch verhält sich die Position deutlich aktienähnlicher als ein weiter aus dem Geld liegender Call, bindet aber trotzdem wesentlich weniger Kapital als der klassische Kauf von 100 Aktien.
Der PMCC bindet weniger Kapital als der Aktienkauf. Der Long Call enthält jedoch neben innerem Wert auch Zeitwert und hat ein Verfallsdatum. Er ist deshalb kein vollständiger Aktienersatz und muss zusammen mit dem Short Call aktiv überwacht werden.
- Basiswert Bevorzuge liquide, ruhigere Aktien oder ETFs statt instabiler High-Beta-Namen.
- Laufzeit Kurze Laufzeiten halten den Theta-Anteil im Fokus.
- Strike-Logik Der ITM-Strike liegt unter Spot minus Expected Move.
- Alternative Ein Poor Man's Covered Call ersetzt die 100 Aktien durch einen langlaufenden Deep-ITM-Call.
Beispiel: MSFT
Angenommen, Microsoft handelt bei 395,55 USD und der Expected Move für 14 DTE liegt bei 20 USD. Ein Short Call mit Strike 370 USD dient als Beispiel-Setup.
ITM Covered Call: MSFT
- 100 Aktien, Basis 395,55 USD
- Short Call 370: 28 USD
- Distanz Spot / Strike 395,55 minus 370,00 = 25,55 USD innerer Wert.
- Call-Prämie Angenommen 28,00 USD.
- Reiner Zeitwert 28,00 minus 25,55 = 2,45 USD je Aktie bzw. 245 USD pro Kontrakt.
- Annualisiert Der Netto-Kapitaleinsatz beträgt 395,55 minus 28,00 = 367,55 USD je Aktie. 2,45 / 367,55 = rund 0,667 % für 14 Kalendertage. Mit 365 / 14 ergibt sich eine einfache annualisierte Beispielrendite von rund 17,4 %, vor Gebühren und Steuern. Das ist keine Renditeprognose.
Die angenommene Prämie enthält 2,45 USD Zeitwert je Aktie. Die einfache Annualisierung liegt mit rund 17,4 % unter unserem 20-%-Filter; das Beispiel würde diesen Filter daher nicht erfüllen.
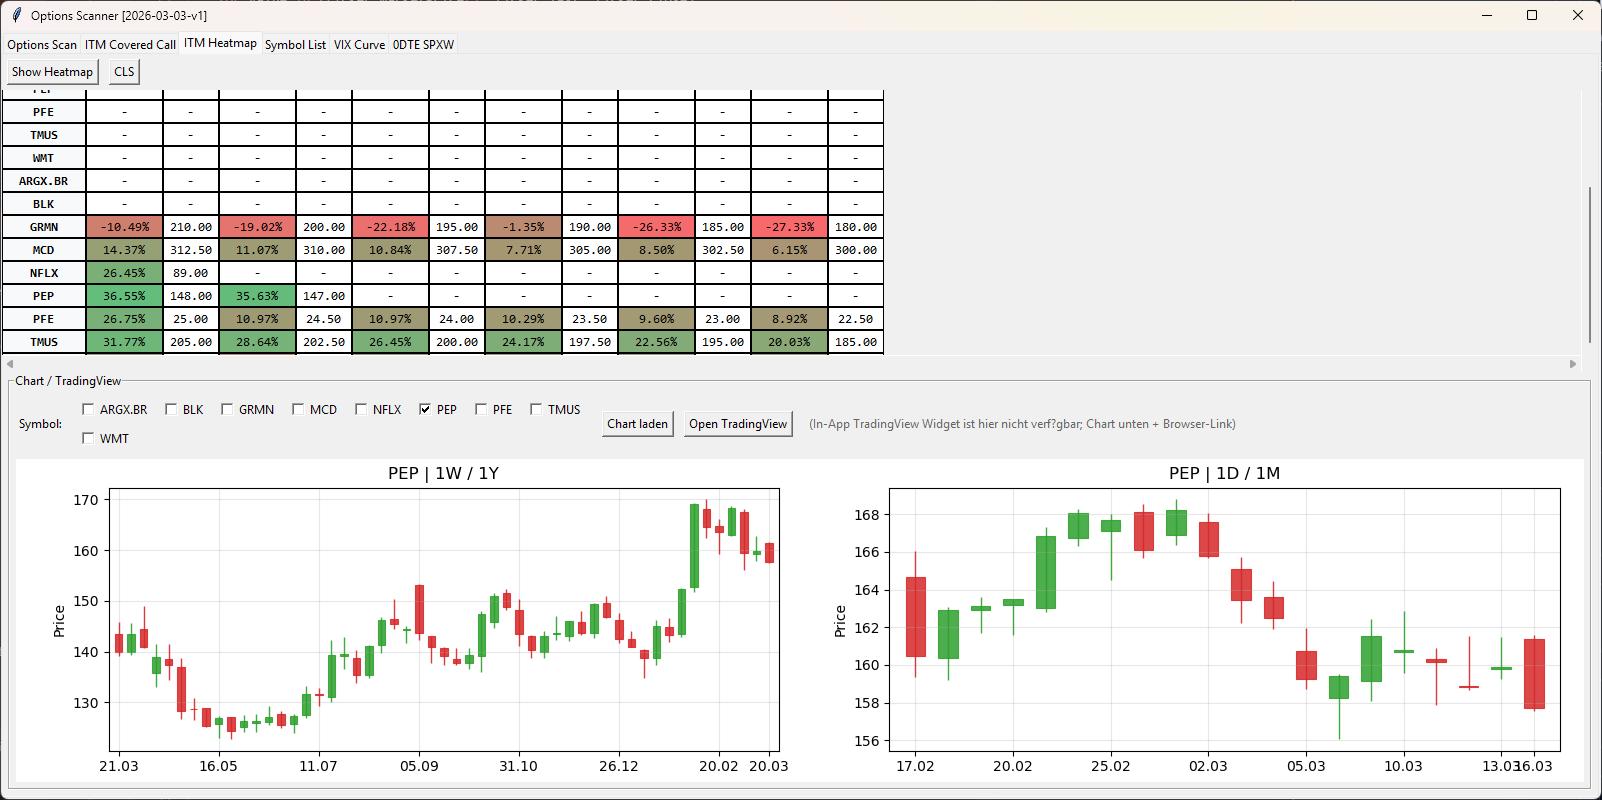
Ein Scan von geeigneten Aktien und ETFs kann mit dem OWS Tool durchgeführt werden. Mit der gelieferten Heatmap kann abgeschätzt werden, ob sich eine Position lohnt.