Vergleich
Flyagonal Originalstrategie
Die Originalstrategie ist ein Hybrid aus Call Broken Wing Butterfly und Put Diagonal.
1. Originalstrategie nach Theta Profits
Die ursprüngliche Flyagonal ist näher an einer Kombination aus Call Broken Wing Butterfly oberhalb des aktuellen Kurses und Put Diagonal unterhalb des aktuellen Kurses.
Genau diese Kombination sorgt für den typischen Hybridcharakter: die Call-Seite arbeitet eher in ruhigen bis leicht steigenden Märkten über Theta und oft auch sinkende implizite Volatilität, während die Put-Diagonal auf der Unterseite helfen kann, wenn der Markt schwächer wird und die Vola steigt.
- Leg 1 Call Broken Wing Butterfly oberhalb des aktuellen Kurses.
- Leg 2 Put Diagonal unterhalb des aktuellen Kurses.
- Short-Leg Häufig etwa 8 bis 10 DTE.
- Long-Leg Meist ungefähr doppelte Laufzeit, also etwa 16 bis 20 DTE.
- Ausgangspunkt Shorts grob um etwa 3 Prozent vom aktuellen Preis entfernt.
- Gewinnziel Etwa 10 Prozent des maximalen Verlusts.
- Haltedauer Typisch etwa 3 bis 5 Tage.
- Charakter Definiertes Risiko, positives Theta, aber andere Vega-Reaktion als ein reiner Butterfly.
- Management Eher aktiver Trade, nicht als reiner Hold-to-Expiry-Ansatz gedacht.
Original: Call Butterfly + Put Diagonal
- Long Call ATM −20 / 10 DTE
- 2× Short Call ATM / 10 DTE
- Long Call ATM +100 / 10 DTE
- Short Put ATM −100 / 10 DTE
- Long Put ATM −120 / 20 DTE
Vereinfacht gesagt ist die Original-Flyagonal also eher eine hybride Income- und Volatilitätsstrategie mit breiterer, zeltförmiger Gewinnzone.
Ursprungsquelle: Theta Profits, Flyagonal.
2. Optionist Variante
Die Optionist-Variante ist deutlich direktionaler und asymmetrischer. Der Kern der Struktur besteht aus 2 Short Calls im Delta-50-Bereich, dazu kommen ein Long Call bei ATM minus 6 Punkten, ein Long Call bei ATM plus 5 Punkten und ein Short Put bei ATM minus 12 Punkten.
Dadurch entsteht links kein begrenzter Butterfly mehr, sondern eine zusätzliche Finanzierungs- und Richtungswette auf Stabilität oberhalb dieses Put-Strikes. Genau deshalb muss der Kredit die linke offene Seite ausreichend bezahlen, sonst bleibt vor allem nacktes Downside-Risiko übrig.
Geeignete Underlyings sind vor allem SPY, SPX und XSP, weil diese Produkte sehr liquide Optionen und enge Spreads bieten. Die Strategie ist vor allem für ein volatileres Marktumfeld gedacht, grob mit einem VIX über 20, damit genug Prämie in den Optionen steckt, um die Wings sinnvoll zu finanzieren.
SPY Beispielstruktur
- Long 1x Call ATM minus 6 Punkte
- Short 2x Calls Delta 50 / ungefähr ATM
- Long 1x Call ATM plus 5 Punkte
- Short 1x Put ATM minus 12 Punkte
SPY: Optionist Variante
- Short Put ATM −12
- Long Call ATM −6
- 2× Short Call ATM
- Long Call ATM +5
Das Profil zeigt links das offene Risiko des Short Puts, in der Mitte den höchsten Bereich rund um die zwei Short Calls und rechts einen kleinen positiven Restwert durch den asymmetrischen Call-Wing bei ATM plus 5.
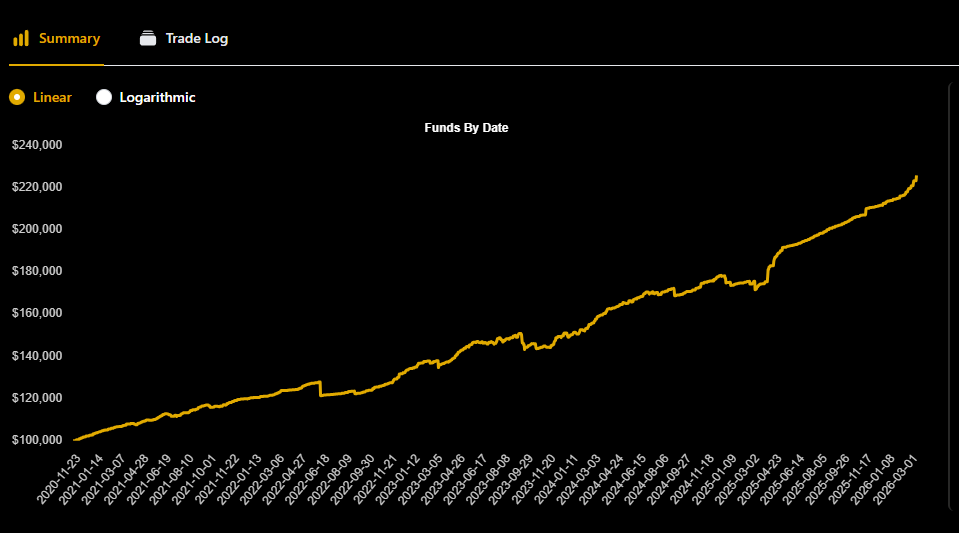
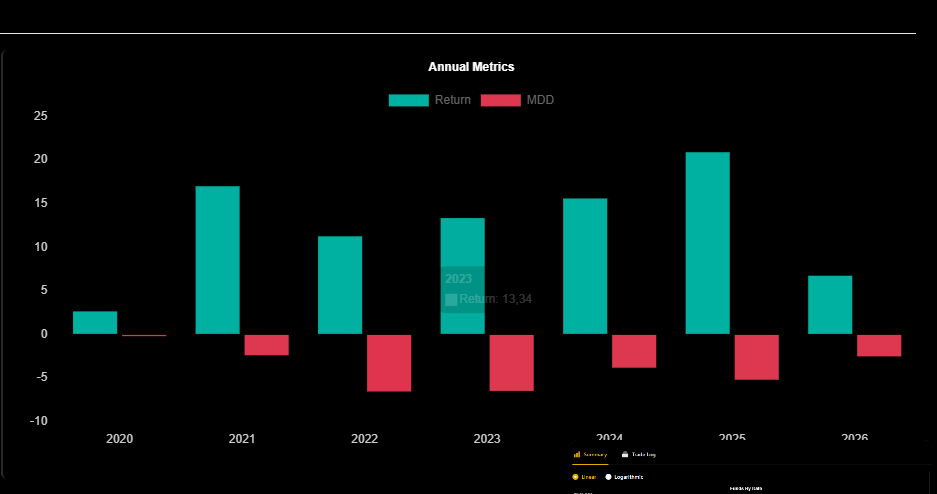
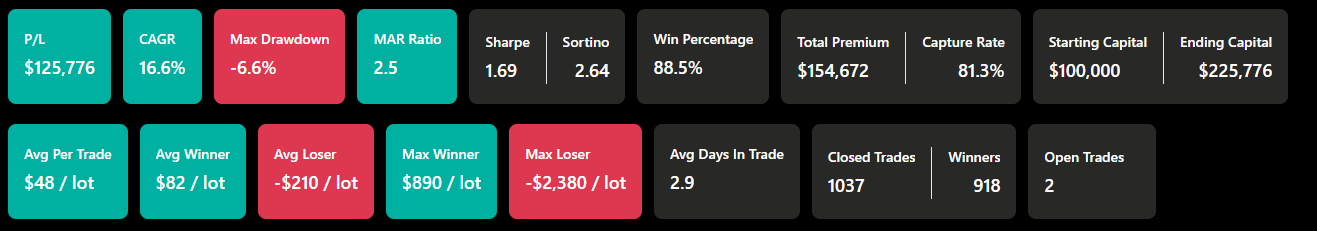
Backtest-Ergebnisse der Optionist Variante
Hier sind die aktuellen Option-Omega-Auswertungen der Flyagonal-Variante eingebunden. Sie zeigen die Gesamtentwicklung, die Ergebnisse pro Jahr und die Verteilung der Outcomes.